MWST-Methoden im Vergleich: effektiv, Saldosteuersatz, Pauschalsteuersatz
Drei Wege, die MWST mit der ESTV abzurechnen: Wer welche Methode wählen darf, welche Grenzen gelten und was die Wahl für die Buchhaltung bedeutet.
Inhalt
Wer MWST-pflichtig ist, rechnet mit der ESTV nach einer von drei Methoden ab. Welche in Frage kommt, hängt von Umsatz, Steuerlast und Rechtsform ab — und davon, wie viel Aufwand man in die Buchhaltung stecken will. Die Grundlagen zu Steuerpflicht und Sätzen stehen im Artikel Was ist die Mehrwertsteuer?.
1. Effektive Methode
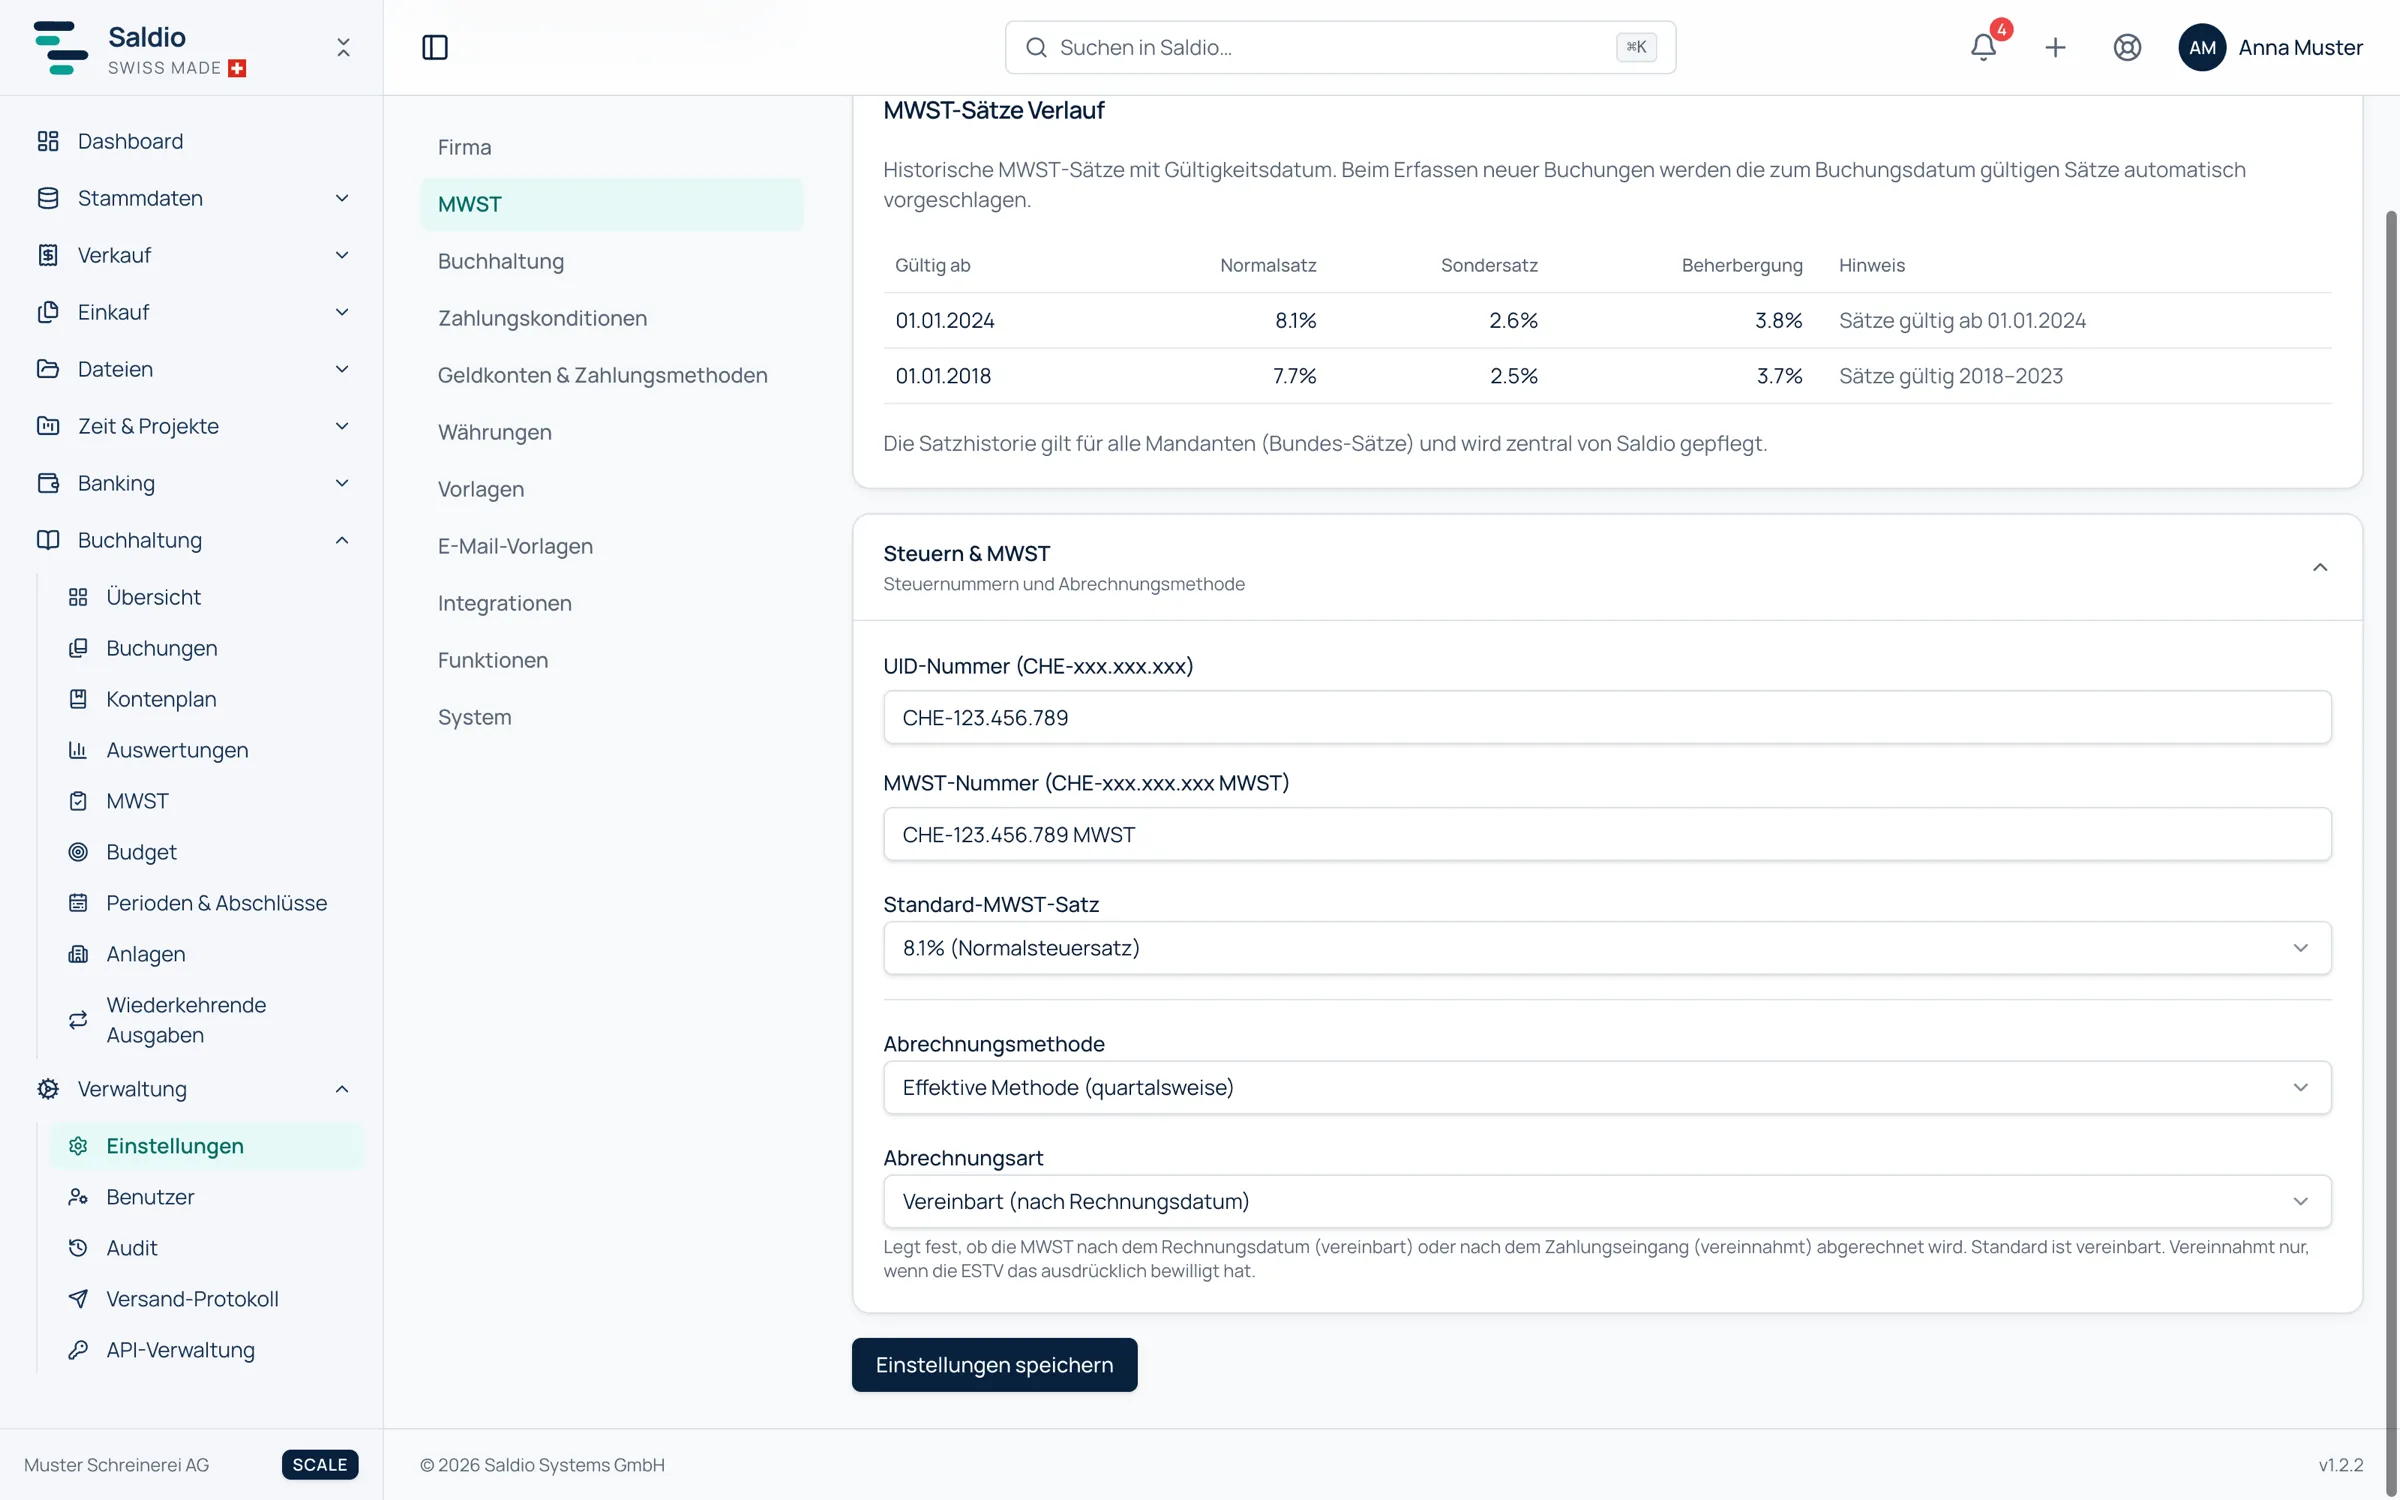
Die effektive Methode ist der Normalfall. Deklariert werden die Umsätze je Steuersatz (8.1 %, 2.6 %, 3.8 %) und die darauf geschuldete Steuer. Davon abgezogen wird die tatsächlich bezahlte Vorsteuer auf Material, Dienstleistungen und Investitionen.
Geschuldet ist also Umsatzsteuer minus Vorsteuer. Das ist genau, verlangt aber, dass jeder Beleg mit dem richtigen Satz und der richtigen Vorsteuer erfasst wird. Abgerechnet wird quartalsweise auf dem Formular 100.
2. Saldosteuersatzmethode (SSS)
Bei der Saldosteuersatzmethode wird der Umsatz inklusive MWST mit einem branchenspezifischen Satz multipliziert, den die ESTV bewilligt. Der Saldosteuersatz berücksichtigt die durchschnittliche Vorsteuer der Branche bereits; ein separater Vorsteuerabzug entfällt.
Voraussetzungen:
- Umsatz aus steuerbaren Leistungen höchstens CHF 5’024’000 pro Jahr, inklusive MWST
- Steuer, berechnet mit den anwendbaren Saldosteuersätzen, höchstens CHF 108’000 pro Jahr
Abgerechnet wird halbjährlich. Seit 2025 können Unternehmen mit mehreren Tätigkeiten mehr als zwei Saldosteuersätze anwenden; massgebend ist, ob eine Tätigkeit mehr als 10 % des steuerbaren Umsatzes ausmacht.
Wichtig für die Praxis: Auf den Rechnungen steht weiterhin der gesetzliche Satz, also zum Beispiel 8.1 % — nicht der Saldosteuersatz. Der Kunde merkt von der Methode nichts.
Die Methode spart Aufwand, weil Vorsteuer nicht mehr Beleg für Beleg erfasst werden muss. Sie kann aber teurer sein: Wer hohe Investitionen oder überdurchschnittlich viel Vorsteuer hat, zahlt mit dem Pauschalsatz mehr als effektiv. Ein Wechsel zwischen den Methoden ist an Fristen gebunden und löst Korrekturen der Vorsteuer aus; die Details regelt die MWST-Info 12 der ESTV.
3. Pauschalsteuersatzmethode (PSS)
Die Pauschalsteuersatzmethode funktioniert ähnlich wie die Saldosteuersatzmethode, steht aber nur einem bestimmten Kreis offen: Gemeinwesen und verwandten Einrichtungen wie privaten Schulen, Spitälern oder Transportunternehmen des öffentlichen Verkehrs sowie Vereinen und Stiftungen. Sie dürfen unabhängig von der Höhe ihrer Umsätze pauschal abrechnen, die Saldosteuersatzmethode steht ihnen dagegen nicht offen. Abgerechnet wird in der Regel quartalsweise.
Welche Methode passt?
| Methode | Aufwand | Periode | Geeignet für |
|---|---|---|---|
| Effektiv | höher | Quartal | Unternehmen mit hoher Vorsteuer oder hohen Investitionen; alle über den SSS-Grenzen |
| Saldosteuersatz | tiefer | Halbjahr | KMU bis CHF 5’024’000 Umsatz und CHF 108’000 Steuer |
| Pauschalsteuersatz | tiefer | Quartal | Gemeinwesen, Vereine, Stiftungen |
Unabhängig von der Methode gibt es eine zweite Wahl: abrechnen nach vereinbarten Entgelten (nach Rechnungsdatum, der Normalfall) oder nach vereinnahmten Entgelten (nach Zahlungseingang, nur mit Bewilligung).
Quellen
- ESTV: Saldosteuersätze und Pauschalsteuersätze — Voraussetzungen, Grenzen und Abrechnungsperioden beider Methoden.
- ESTV: Saldosteuersatzmethode ab 2025 — Änderungen seit 1. Januar 2025, unter anderem mehr als zwei Saldosteuersätze.
- ESTV: MWST-Info 12 Saldosteuersätze — Praxis der ESTV, inklusive Wechsel der Methode.
- Bundesgesetz über die Mehrwertsteuer (MWSTG, SR 641.20) — Gesetzestext auf Fedlex.